💰 절세 필수 가이드
ISA계좌 납입한도 & 연말정산
완벽 정리
알면 알수록 돈이 되는 ISA 절세 전략 총정리
안녕하세요, 오늘도 알찬 재테크 정보로 찾아왔습니다! 😊 요즘 주변에서 "ISA 계좌 만들었어?"라는 말, 한 번쯤 들어보셨을 거예요. 재테크에 관심 있는 분이라면 누구나 귀가 번쩍 뜨이는 그 계좌, 바로 개인종합자산관리계좌(ISA)입니다. 오늘은 ISA를 처음 접하시는 분들도, 이미 가입하신 분들도 꼭 알고 계셔야 할 핵심 정보인 ISA계좌 납입한도와 ISA계좌 연말정산 혜택을 속 시원하게 정리해 드릴게요. ISA계좌 납입한도를 제대로 활용하면 합법적으로 세금을 줄이는 절세의 달인이 될 수 있답니다. 끝까지 함께해 주세요! 🙌
📋 목차
- ISA계좌란 무엇인가요? — 기본 개념부터 짚어보기
- ISA계좌 납입한도 — 연간·총 한도와 이월 제도
- ISA 유형별 비교 — 나에게 맞는 계좌는?
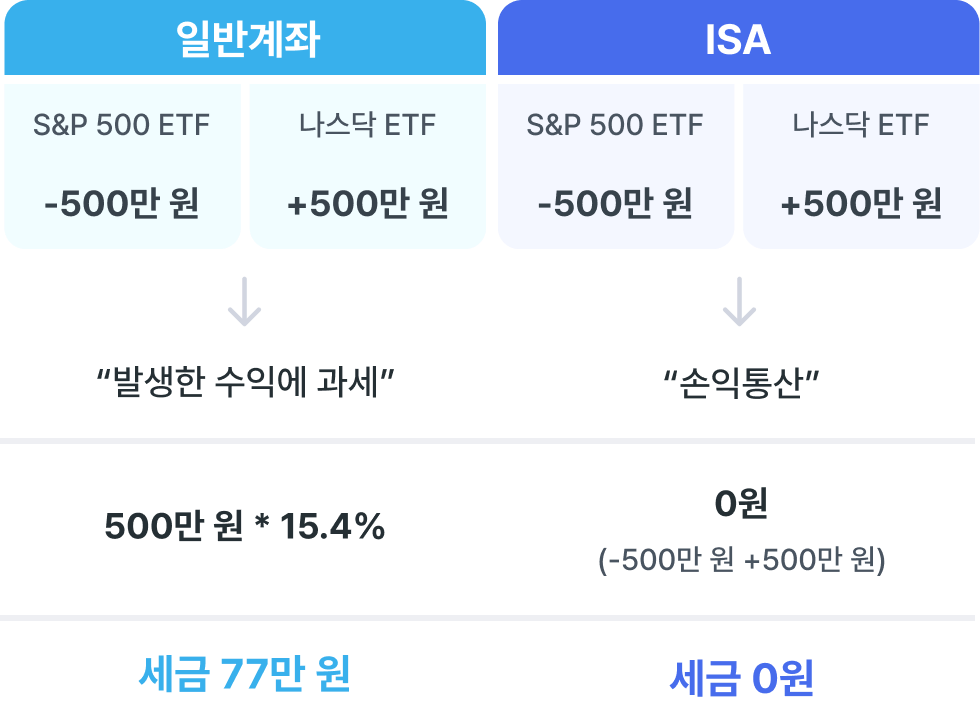
- ISA 세금 혜택 — 비과세·저율과세·손익통산
- ISA계좌 연말정산 — 연금계좌 전환 세액공제
- ISA 활용 꿀팁 Q&A
- 마무리 — 핵심 포인트 총정리
1. ISA계좌란 무엇인가요? — 기본 개념부터 짚어보기
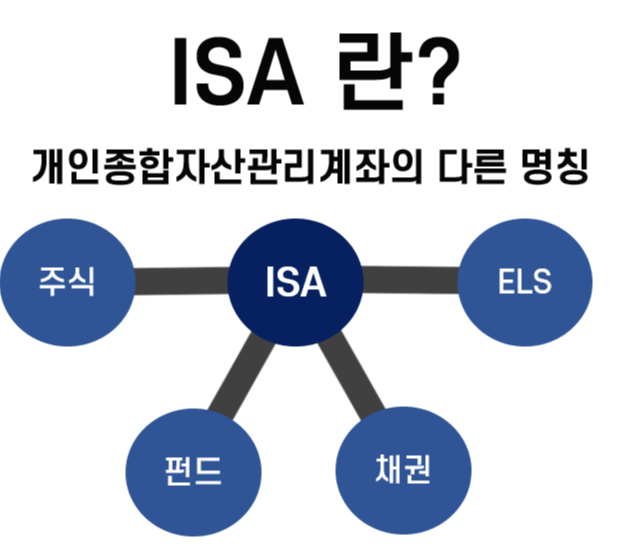
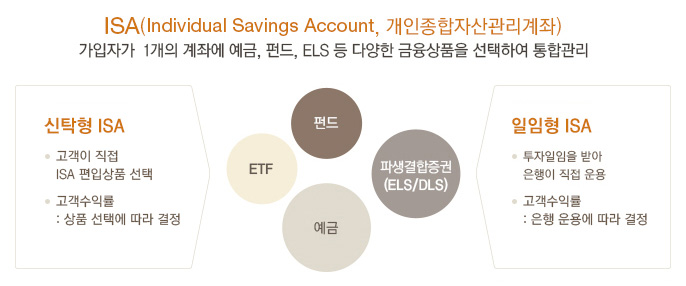
ISA(Individual Savings Account), 즉 개인종합자산관리계좌는 국민의 자산 형성을 돕기 위해 2016년 처음 도입된 절세 특화 금융 계좌입니다. 주식, 채권, 펀드, ETF, 예·적금까지 다양한 금융 상품을 한 계좌에서 운용하면서 세금 혜택을 동시에 누릴 수 있는 '만능 계좌'라고 보시면 돼요.
출시 당시에는 제도적 제약이 많아 인기가 잠시 식었지만, 2021년 중개형 ISA가 등장하면서 국내 주식 직접 투자까지 가능해졌고, 현재는 가입자가 약 650만 명을 넘어설 정도로 다시 폭발적인 인기를 끌고 있습니다. 1인 1계좌만 가입 가능하며, 의무 가입 기간은 최소 3년입니다.
가입 대상은 만 19세 이상 국내 거주자(근로자는 만 15세부터 가입 가능)이며, 금융소득종합과세 대상자(연간 금융소득 2,000만 원 초과)는 가입이 제한됩니다.
2. ISA계좌 납입한도 — 연간·총 한도와 이월 제도
ISA를 이야기할 때 가장 먼저 확인해야 할 것이 바로 ISA계좌 납입한도입니다. 잘 몰라서 한도를 낭비하거나, 잘못 활용하면 절세 기회를 놓칠 수 있거든요.
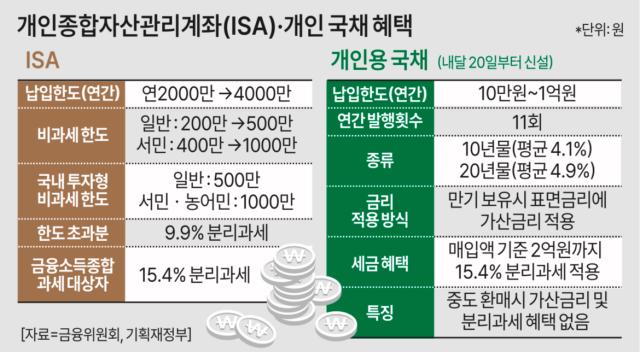
| 구분 | 현행 한도 | 비고 |
|---|---|---|
| 연간 납입한도 | 2,000만 원 | 미사용 한도 이월 가능 |
| 총 납입한도 | 1억 원 | 5년 기준 |
| 의무 가입 기간 | 최소 3년 | 3년 미만 해지 시 세제혜택 환수 |
| 계좌 개수 | 1인 1계좌 | 은행·증권사 중 1곳 선택 |
ISA계좌 납입한도의 가장 큰 장점은 바로 '이월' 제도입니다. 올해 자금 사정이 여의치 않아 1,000만 원만 넣었다면, 다음 해에는 미사용 한도 1,000만 원이 이월돼 최대 3,000만 원까지 납입할 수 있게 됩니다. 즉, 여유 자금이 생겼을 때 한 번에 목돈을 넣어 절세 효과를 극대화할 수 있다는 뜻이에요!
단, 중도에 원금을 인출하면 그 인출 금액만큼 납입한도가 다시 생기지 않는다는 점은 꼭 기억해 두세요. 원금 인출은 가능하지만, 한 번 빠진 한도는 돌아오지 않습니다.
📌 납입한도 이월 예시
✔ 1년차: 1,000만 원 납입 → 미사용 1,000만 원 이월
✔ 2년차: 최대 3,000만 원 납입 가능 (2,000 + 이월 1,000)
✔ 3년차: 2년차 미사용분 + 당해 2,000만 원 납입 가능
✔ 총 납입한도 1억 원 한도 내에서 자유롭게 운용
3. ISA 유형별 비교 — 나에게 맞는 계좌는?
ISA는 크게 세 가지 유형으로 나뉩니다. 가입 전에 내가 어떤 투자를 원하는지 먼저 파악하고 유형을 고르는 게 중요해요. 유형에 따라 투자 가능한 상품과 비과세 한도가 다르거든요.
| 유형 | 신탁형 | 일임형 | 중개형 |
|---|---|---|---|
| 운용 방식 | 본인 직접 지시 | 금융사에 일임 | 본인 직접 거래 |
| 투자 상품 | 예·적금, 펀드 등 | 모델 포트폴리오 | 주식, ETF, 채권 등 |
| 가입 기관 | 은행 | 은행·증권사 | 증권사 |
| 주식 직접 투자 | ❌ | ❌ | ✅ 가능 |
현재 ISA 가입자 10명 중 8명은 국내 상장주식과 ETF에 직접 투자할 수 있는 중개형 ISA를 선택하고 있습니다. 투자에 자신 있으신 분이라면 중개형이 가장 유리하고, 투자 경험이 적다면 금융사의 모델 포트폴리오를 따라가는 일임형도 좋은 선택입니다.
2026.03.19 - [분류 전체보기] - isa계좌 증권사 추천, 계좌 개설방법
isa계좌 증권사 추천, 계좌 개설방법
💰 2026 재테크 필수 계좌ISA계좌 증권사 추천 & 개설방법완벽 가이드 2026미래에셋·키움·한국투자 비교 | 단계별 개설 절차 | 절세 꿀팁 총정리안녕하세요, 재테크 정보를 쉽고 재미있게 전달해
gyeongroksong001.tistory.com
4. ISA 세금 혜택 — 비과세·저율과세·손익통산
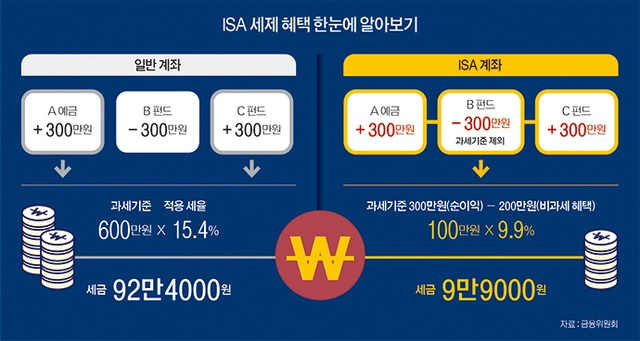
ISA가 '절세 계좌'로 불리는 핵심 이유는 바로 세 가지 혜택, 비과세 + 저율과세 + 손익통산이 동시에 적용되기 때문입니다.
🎁
비과세
일반형 최대 200만 원
서민형·농어민형 최대 400만 원
💸
저율과세
비과세 초과분에
9.9% 분리과세
(일반 15.4% 대비 절세)
⚖️
손익통산
계좌 내 모든 상품의
이익·손실 합산 후
순이익에만 과세
예를 들어, A 상품에서 300만 원 이익이 났고 B 상품에서 90만 원 손실이 났다면, 개별 상품별로 과세했을 때는 300만 원 전체에 세금이 붙지만, ISA에서는 순이익 210만 원에 대해서만 과세합니다. 비과세 한도 200만 원을 빼면 고작 10만 원에 대해 9.9%(약 9,900원)만 내면 되는 셈이죠. 일반 계좌라면 46만 원 넘게 낼 세금을 ISA에서는 9,900원으로 줄일 수 있는 거예요. 이게 바로 ISA의 마법입니다! 🪄
또한 ISA는 계좌 유지 기간 동안 세금을 미루는 과세이연 효과도 있습니다. 일반 계좌는 ETF나 펀드 수익 실현 때마다 즉시 15.4%가 과세되지만, ISA는 만기 시 한 번에 정산하므로 그동안 세금으로 나갈 돈까지 재투자할 수 있어 복리 효과를 극대화할 수 있습니다.
2026.08.25 - [분류 전체보기] - ISA 계좌란 ? 계좌 개설방법 ?
🔖 여기까지 중간 정리!
✅ ISA계좌 납입한도: 연 2,000만 원, 총 1억 원 (미사용분 이월 가능)
✅ 의무 가입 기간: 최소 3년
✅ 세금 혜택: 비과세(일반형 200만 원) + 9.9% 분리과세 + 손익통산
✅ 서민형: 총급여 5,000만 원 또는 종합소득 3,800만 원 이하 → 비과세 400만 원
5. ISA계좌 연말정산 — 연금계좌 전환 세액공제
많은 분들이 "ISA는 비과세 혜택만 있는 거 아닌가요?"라고 묻습니다. 그런데 사실 ISA계좌 연말정산과 연계하면 훨씬 강력한 혜택을 받을 수 있습니다! ISA 자체로는 연말정산 세액공제 대상이 아니지만, 만기 후 연금계좌로 전환하면 이야기가 달라집니다.
🔄 ISA 만기 → 연금계좌 전환 → 연말정산 세액공제 흐름
STEP 1. ISA 가입 후 최소 3년 유지
STEP 2. 만기 후 60일 이내에 연금저축 또는 IRP 계좌로 이체
STEP 3. 이체 금액의 10%, 최대 300만 원까지 추가 세액공제 적용
STEP 4. ISA계좌 연말정산 시 기존 연금계좌 한도(900만 원) + ISA 추가 300만 원 = 최대 1,200만 원 세액공제!
예를 들어, ISA 만기자금 3,000만 원을 연금저축계좌로 이전하면 이체금액(3,000만 원)의 10%인 300만 원이 세액공제 대상이 됩니다. 총급여 5,500만 원 이하 근로자라면 세액공제율 16.5%가 적용돼 49만 5천 원을 돌려받고, 5,500만 원 초과라면 13.2%인 39만 6천 원을 환급받을 수 있어요.
이것이 바로 ISA계좌 연말정산을 제대로 활용하는 방법입니다. 연금저축·IRP의 기존 900만 원 세액공제 한도에 ISA 전환분 최대 300만 원이 더해져, 사실상 1,200만 원까지 세액공제를 받을 수 있는 구조가 만들어지는 거죠.
| 구분 | 총급여 5,500만 원 이하 | 총급여 5,500만 원 초과 |
|---|---|---|
| 세액공제율 | 16.5% | 13.2% |
| 300만 원 적용 시 환급액 | 49만 5천 원 | 39만 6천 원 |
| 전환 후 60일 이내 신청 | 연금저축 또는 IRP 계좌로 이체 필수 | |
ISA계좌 연말정산 혜택을 극대화하려면 3년마다 만기해지 → 연금계좌 전환 → 재가입을 반복하는 전략이 효과적입니다. 3년 주기로 최대 300만 원의 추가 세액공제를 꾸준히 챙길 수 있으니까요. 절세 고수들이 즐겨 쓰는 바로 그 전략입니다!
2026.08.25 - [분류 전체보기] - ISA 계좌란 ? 계좌 개설방법 ?
6. ISA 활용 꿀팁 Q&A
자주 묻는 질문들을 모아 명쾌하게 답변해 드릴게요!
7. 마무리 — 핵심 포인트 총정리
여기까지 ISA계좌 납입한도와 ISA계좌 연말정산의 핵심 내용을 함께 살펴봤습니다. 내용이 많아서 복잡하게 느껴지셨을 수도 있는데요, 핵심만 다시 한번 짚어 드릴게요!
✅ ISA 핵심 요약 카드
① ISA계좌 납입한도: 연 2,000만 원 / 총 1억 원 — 미사용 한도는 이월 가능!
② 비과세 한도: 일반형 200만 원 / 서민형·농어민형 400만 원
③ 비과세 초과분: 9.9% 분리과세 (일반 15.4%보다 저렴)
④ 손익통산: 여러 상품의 이익·손실을 합산해 순이익에만 과세
⑤ ISA계좌 연말정산: 만기 후 60일 이내 연금계좌 이전 시 추가 세액공제 최대 300만 원
⑥ 최대 공제 한도: 연금저축+IRP 900만 원 + ISA 전환 300만 원 = 1,200만 원
⑦ 3년 만기 후 재가입 반복 → ISA계좌 납입한도·비과세 한도 새로 리셋!
ISA는 지금 당장 큰돈이 없어도 괜찮습니다. 1만 원이라도 빨리 가입해 두면 그만큼 납입한도 이월 기간이 길어지고, ISA계좌 연말정산 혜택을 누릴 수 있는 만기가 빨리 찾아오거든요. '일단 만들고 보는' 계좌가 바로 ISA라는 말이 나오는 이유가 여기 있습니다. 오늘 포스팅이 도움이 되셨길 바라며, 성공적인 절세 재테크 응원합니다! 💪😄
📌 이 글이 도움이 되셨다면 즐겨찾기 해두세요!
ISA계좌 납입한도 변경 등 최신 정보가 업데이트되면 이 글도 함께 수정됩니다.
2026.03.18 - [분류 전체보기] - CMA 통장이란 ? CMA 계좌란 ?
CMA 통장이란 ? CMA 계좌란 ?
현금 흐름을 스마트하게 일임하는 방법, 지금 시작해보기 바래요 안녕하세요! 오늘은 여러분들께 CMA에 대하여서 소상히 설명드리려고 해요. 혹시 CMA 통장이란 어떤 것인지, 어떠한 장점이 있는
gyeongroksong001.tistory.com